


2026/10/09
中西です。
先日開催したセミナーより、金利上昇でもあわてなくて済むような知識をシェアしたいと思います。
建築士とファイナンシャルプランナーを同じ名刺に書くことは首を絞めるようなもんだと
建築関係の方からアドバイスを頂きますが、家計の安全も家の安全と同じく必要なものだと考えるので
そういった建築士だと思ってくださいw。
下記はセミナーの資料の一部です。
色んな金利を想定した総返済額の比較です。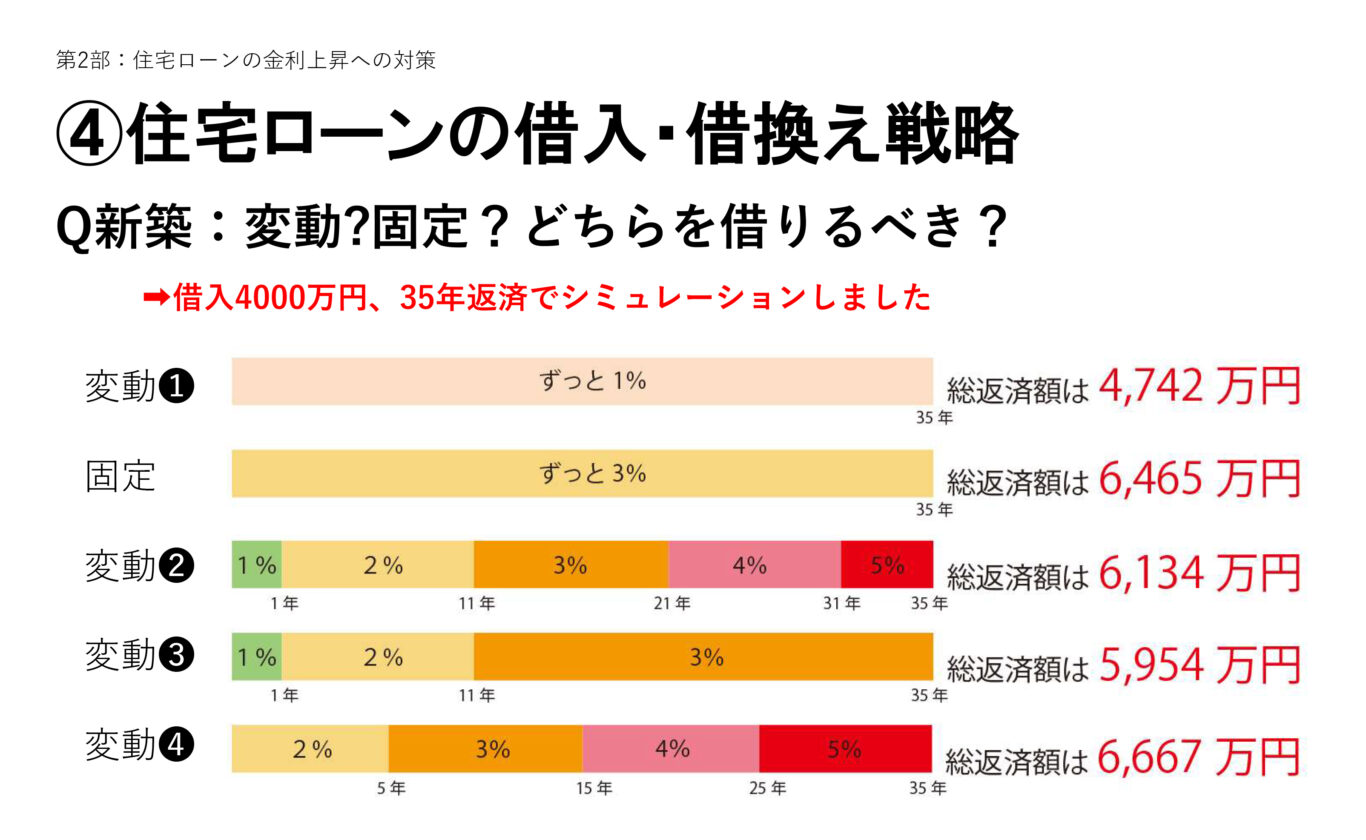
「金利が上がるなら、固定金利にした方がいいのかな?」
「変動金利を選んで、後から返済が苦しくならないかな?」
住宅ローンを考えるとき、気になるところですよね。
実は、変動金利が途中で固定金利を上回っても、総返済額まで高くなるとは限りません。
さらに、固定金利と変動金利の「毎月の返済額の差」をどう使うかによって、将来への備えも変わります。
◆変動金利が5%になっても、固定3%より総返済額が少ない?
住宅ローンセミナーでは、4,000万円を35年間で返済する条件で、いくつかの金利パターンを比較しました。
| 金利の想定 | 総返済額 |
|---|---|
| ●全期間、固定金利3% | 約6,465万円 |
| ❹当初1年間は1%、その後10年間ずつ2%・3%・4%、最後の4年間は5% | 約6,134万円 |
| ❸当初1年間は1%、その後10年間は2%、残り24年間は3% | 約5,954万円 |
※元利均等返済・ボーナス返済なし。変動金利のケースは、金利変更時に残高と残り期間から返済額を再計算しています。5年ルール・125%ルール、手数料・保証料などの諸費用は反映していません。将来の金利を予測するものではなく、想定条件での比較です。
「最終的に5%になっても、固定3%より少ないの?」
意外に感じる方もいると思います。
理由は、借入額が大きい返済初期を低い金利で過ごし、金利が高くなる頃には元金が減っているからです。
住宅ローンの利息は、その時点の残高に対してかかります。そのため、金利が何%になるかとともに、「いつ上がるか」も結果を左右します。
もちろん、もっと早く、もっと大きく上がれば結果は変わります。変動金利が必ず有利という意味ではありません。
ただ、「金利が上がる」という話だけで決めず、いくつかのパターンで比較すると、自分たちに合う借り方を考えやすくなります。
◆毎月約4万円の差。まずは貯めて備える
同じ4,000万円・35年返済でも、借入時の金利によって月々の返済額には差が出ます。
| 金利 | 月々の返済額 |
|---|---|
| ●年1% | 約11万2,900円 |
| ●年3% | 約15万3,900円 |
| ●差額 | 約4万1,000円 |
※元利均等返済・ボーナス返済なし、諸費用別の試算です。現在の銀行の提示金利ではありません。
ここで考えていただきたいのが、変動金利を選んだ場合、この差額を使い切らずに貯めておく方法です。
たとえば、毎月4万円を積み立てられれば、運用しなくても、
- 1年間で48万円
- 5年間で240万円
を確保できます。
※毎月4万円を継続して貯めた場合の計算で、預金利息は含めていません。金利上昇で返済額が増えれば、同じ家計予算から貯められる額は減ります。
このお金があれば、将来返済額が増えたときの備えになります。状況によっては、一部を繰上返済に使うことも考えられます。
変動金利を選ぶなら、低い返済額を前提に生活費を増やすより、差額を将来の自分たちのために残す。この考え方が大切です。
◆余裕があれば、運用という選択肢も
生活費や急な出費への備え、近い将来に必要な教育費などを確保できているなら、長期間使わない余裕資金の一部を運用する方法もあります。
毎月の差額の一部を積立投資に回すことで、運用成果によっては、貯蓄だけの場合より資産を増やせる可能性があります。
ただし、投資には元本割れのリスクがあります。長期・積立・分散を意識しても、利益が保証されるわけではありません。金融庁「資産形成の基本」
ですから、住宅ローンの返済にすぐ必要になるお金まで投資に回すのではなく、まずは預貯金で備えをつくり、そのうえで余裕資金の運用を考えましょう。
運用で増えなくても返済できる計画を土台にすることが大切です。
◆固定か変動かは、自分たちの家計に合わせて
まず、❹の金利以上に将来金利が上がると考える場合は固定金利を選択するべきです。
また、金利を心配しながら生活すると寝れないなどそもそも精神面で負担が出そうな方は固定を選択してください。
固定金利には、返済の見通しを立てやすい安心があります。
一方、変動金利には、金利が低い間の返済負担を抑え、その差額を貯蓄などに回せる可能性があります。
返済額が増えても家計に余裕があるか。差額を継続して貯められるか。教育費が増える時期や、退職後の返済はどうなるか。
こうした、ご家庭ごとの条件まで考えて選ぶことが大切です。
特に、「固定金利の返済額では家計が成り立たないから、変動金利にする」という場合は、借入額や住宅予算を一度見直してみましょう。
建築士として家の安全や快適さを考えるとともに、FPとして、建てた後も無理なく暮らせる資金計画を大切にしています。
金利のニュースに不安を感じたときこそ、自分たちの数字で比較してみませんか?
「固定と変動で、うちはどのくらい違う?」
「毎月いくら貯めておけばよい?」
そんな疑問がある方は、広栄住宅へお気軽にご相談ください。
長持ちする家づくりと、その先の暮らしを一緒に考えていきましょう。
-このブログを書いたスタッフ-
中西 良太
一級建築士
宅地建物取引士
AFPファイナンシャルプランナー
など
-業務-
住宅の設計・許容応力度計算・温熱計算・インテリアコーディネート
不動産業務全般
マイホームの資金計画やローン相談、その他ファイナンシャルプランニング業務全般
-コメント-
全ての住宅に安全安心を!と根拠のある設計で地震にとことん強い住宅を提供いたします。
-安全・安心・快適が見える家づくり-
富士市で「高気密・高断熱・高耐震」注文住宅を設計・施工する工務店
■ 広栄住宅一級建築士事務所
静岡県富士市比奈493-1
0545-34-1409
◎新築注文住宅(木造・重量鉄骨造)
◎リフォーム工事全般(長期優良住宅化リフォーム・断熱改修・耐震工事・外壁塗装・キッチン・ユニットバス・トイレなど)
◎リノベーション
◎不動産(購入・売却・相続)
◎土地活用提案
◎相続相談
新築(木造・重量鉄骨造)・リフォームその他相談をご希望の方
資料請求はお電話または「お問合せ」よりおねがいします